
Comment on note une annonce
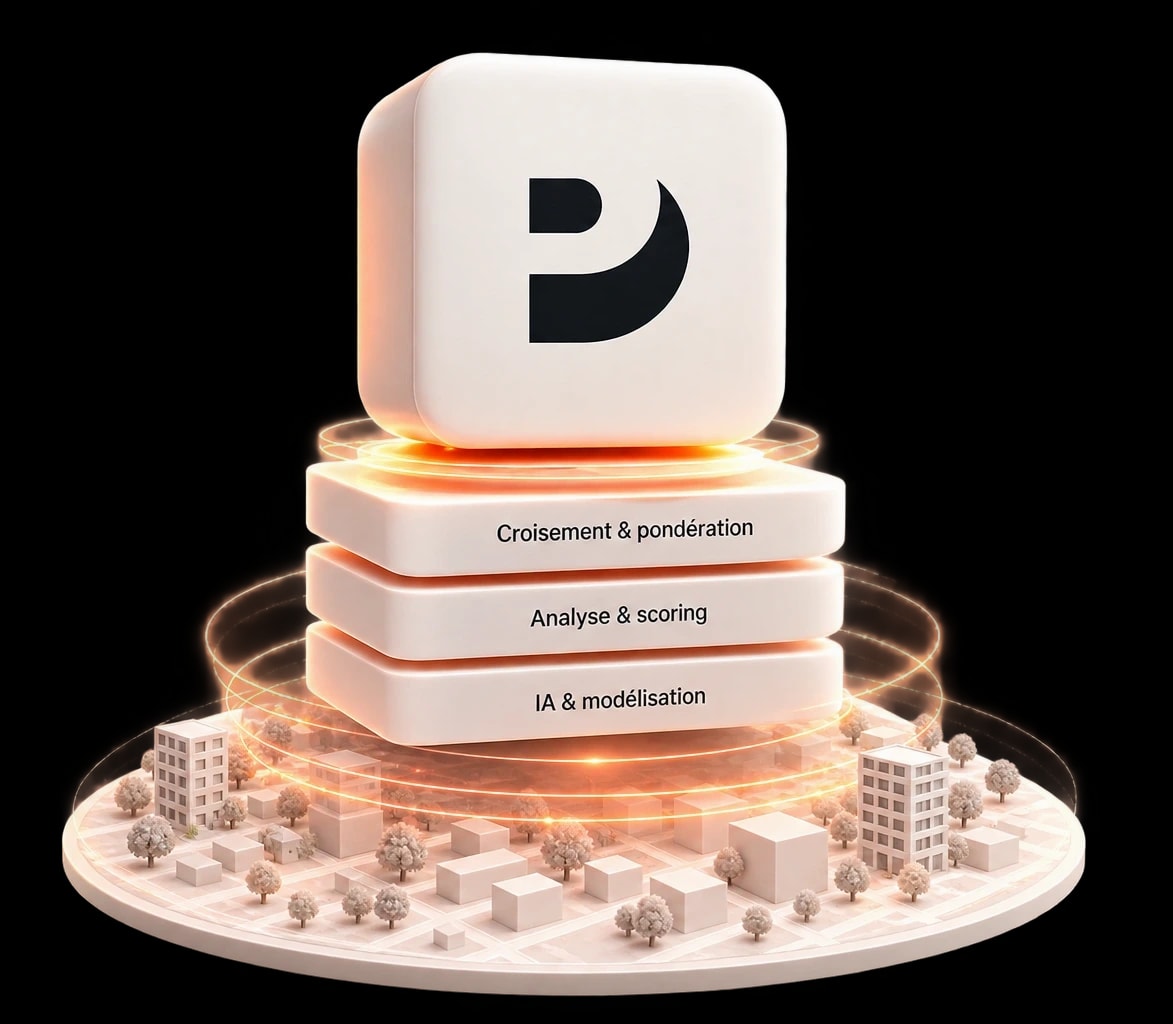
Pondelo confronte l'annonce que tu regardes à 16 jeux de données publics, note 20 critères un par un, les regroupe en 4 piliers pondérés, applique 9 garde-fous : un signal grave plafonne la note du pilier concerné, pour qu'un bon chiffre ailleurs ne puisse pas l'effacer. Le résultat est publié avec son indice de fiabilité. Le calcul est déterministe : les mêmes données offrent toujours le même score, et chaque critère est traçable jusqu'à sa source.
Révision du 12 septembre 2026.
Quatre temps, de l'annonce au verdict.
On lit l'annonce
L'extension la lit directement dans la page du portail, sans que tu quittes l'annonce. Sinon, tu colles le lien. Prix, surface, pièces, DPE affiché, description, photos, localisation.
On interroge les sources
Les 16 jeux de données publics sont appelés au moment de ton analyse, ou lus dans leur dernière publication annuelle quand la source ne paraît qu'une fois par an.
On note et on recoupe
20 critères notés un par un, regroupés en 4 piliers pondérés. Les garde-fous s'appliquent, les valeurs aberrantes sont écartées, les cas particuliers corrigés.
On tranche
Un verdict (rendement, cashflow, prix recommandé, niveau de risque), un score sur 100, et l'indice de fiabilité qui dit ce que vaut ce score.
16 jeux de données publics, nommés et datés.
Aucune donnée d'agence, aucune estimation maison, aucune annonce tierce revendue. Uniquement de la donnée publique, interrogée en direct quand la source le permet, ou calée sur sa dernière publication annuelle quand elle ne paraît qu'une fois par an. Le DPE, lui, vient de l'annonce elle-même : c'est le vendeur qui l'affiche.
Une précision qui compte : la médiane de prix d'une analyse est calculée à l'échelle de la commune (de l'arrondissement à Paris, Lyon et Marseille), sur les trois dernières années publiées. Nous ne prétendons pas descendre à la rue ni au quartier : la donnée publique ne le permet pas de façon fiable partout.
- DVF2022-2025
Ventes réelles, prix au m² de la commune
- INSEE Filosofi2021
Revenus et niveau de vie de la commune
- INSEE Recensement2021
Population, locataires, logements vacants
- Sireneen direct
Créations et fermetures d'entreprises
- Sitadel2023-2026
Permis de construire et mises en chantier
- API Géoen direct
Référentiel des communes, population légale
- BANen direct
Base adresse nationale, géocodage du bien
- Géorisquesen direct
Risques naturels, catastrophes, prévention
- Géorisques ICPEen direct
Installations classées et sites SEVESO
- BRGMen direct
Retrait-gonflement des argiles (fissures)
- IRSNen direct
Potentiel radon de la commune
- SSMSI2025
Délinquance, comparée aux communes semblables
- DGFiP REI2025
Taux de taxe foncière de la commune
- Carte des loyers (ANIL)2025
Loyer de marché au m², par commune
- PVGISen direct
Ensoleillement et potentiel solaire
- OpenStreetMapen direct
Transports, écoles, axes bruyants
| Source | Ce qu'elle apporte | Millésime |
|---|---|---|
| DVF | Ventes réelles, prix au m² de la commune | 2022-2025 |
| INSEE Filosofi | Revenus et niveau de vie de la commune | 2021 |
| INSEE Recensement | Population, locataires, logements vacants | 2021 |
| Sirene | Créations et fermetures d'entreprises | en direct |
| Sitadel | Permis de construire et mises en chantier | 2023-2026 |
| API Géo | Référentiel des communes, population légale | en direct |
| BAN | Base adresse nationale, géocodage du bien | en direct |
| Géorisques | Risques naturels, catastrophes, prévention | en direct |
| Géorisques ICPE | Installations classées et sites SEVESO | en direct |
| BRGM | Retrait-gonflement des argiles (fissures) | en direct |
| IRSN | Potentiel radon de la commune | en direct |
| SSMSI | Délinquance, comparée aux communes semblables | 2025 |
| DGFiP REI | Taux de taxe foncière de la commune | 2025 |
| Carte des loyers (ANIL) | Loyer de marché au m², par commune | 2025 |
| PVGIS | Ensoleillement et potentiel solaire | en direct |
| OpenStreetMap | Transports, écoles, axes bruyants | en direct |
Deux maisons dans la même rue n'ont pas le même score.
Un outil qui se contente de brancher des données publiques note un quartier, pas un bien. Deux maisons voisines, même surface, même DPE, même prix au m² : il leur donne la même note, alors que l'une est rénovée et l'autre à reprendre entièrement. L'annonce est le seul endroit où cette différence est écrite, et c'est pour ça que nous la lisons deux fois.

Première lecture, algorithmique
Des signaux, dans le score officiel.
La description est passée au crible à la recherche de signaux précis, qui modifient les notes avant le calcul des piliers.
Le standing
Il fait basculer le bien en gamme, et chaque gamme a son propre barème de prix. C'est ce qui sépare nos deux maisons.
Un potentiel de rénovation
Sur une passoire, il relève le critère énergie : rénovable ne se juge pas comme subie.
Une structure d'immeuble de rapport
Elle change entièrement le calcul de rentabilité.
Le caractère du bien
Un bien atypique se compare mal au prix médian : la décote se lit autrement.
Des charges disproportionnées
Elles déclenchent une alerte sur la rentabilité réelle.
Seconde lecture, par Iris
Du sens, jamais dans le score.
Iris relit la même annonce pour ce que les mots-clés ne peuvent pas voir, et regarde les photos.
L'écart entre le texte et les images
L'annonce enjolive-t-elle ? C'est souvent là que se cache le vrai sujet.
L'état réel et le standing vus
Au-delà de ce que le vendeur affirme.
Les signaux visuels
Humidité, fissures, installation électrique, vétusté, avec leur degré de gravité.
Une estimation de travaux
Et les leviers de négociation qui en découlent.
Les questions à poser en visite
Celles que le dossier laisse sans réponse.
Iris commente le dossier, elle ne le note pas. C'est cette séparation qui permet de dire que le score reste reproductible.
Ce que cette lecture ne fait pas. La première couche détecte des signaux, elle ne comprend pas un texte : une annonce laconique n'en donne aucun, et une annonce qui se survend peut la tromper. C'est exactement pour cette raison qu'Iris regarde les photos par-dessus, et que l'indice de fiabilité existe. Nous ne publions pas la liste des termes recherchés : c'est la seule partie de la méthode que nous gardons, avec la pondération fine de chaque critère.
20 critères, 4 piliers, une pondération assumée.
Chaque critère est noté sur 100, puis les critères se regroupent en quatre piliers. Le poids de chaque pilier dans le score final est celui du profil investisseur, et il est public :
- Finance et marché35 %
- Risques et contraintes25 %
- Attractivité20 %
- Potentiel et trajectoire20 %
Finance et marché
- Décote vs marché
- Rentabilité brute
- Cashflow de référence
- Fiscalité locale
- Loyers de marché
- Dynamisme économique
Risques et contraintes
- Zone inondable
- Sismicité
- Radon
- Pollution de l'air
- Environnement sonore
Attractivité
- Sécurité
- Transports
- Écoles
- Contexte géographique
Potentiel et trajectoire
- Performance énergétique (DPE)
- Dynamique urbaine
- Tension locative
- Vacance locative
- Potentiel solaire
Sans adresse exacte, trois critères ne sont pas calculables (transports, écoles, environnement sonore). Le pilier Attractivité est alors neutralisé et les trois autres sont renormalisés : Finance 44 %, Risques 31 %, Potentiel 25 %. C'est pour cette raison qu'une analyse gagne en précision quand tu complètes l'adresse, et l'indice de fiabilité le reflète.
Un seul score officiel, trois façons de le lire.
À données, périmètre et méthode identiques, le Score Pondelo est le même pour tout le monde. Ton apport ne change pas cette note. Par-dessus, tu choisis ce que tu cherches, et les quatre piliers se repondèrent pour une lecture distincte. Voici les quatre grilles, en clair :
Le financement de référence du score
Apport de 20 % du prix et des frais, crédit sur 20 ans à 3,4 %, assurance à 0,3 %, vacance supposée de 5 %, gestion directe et aucun budget travaux ajouté. Hypothèses de comparaison, pas une offre de crédit.
Le cashflow et le verdict de ta simulation utilisent, eux, tes paramètres personnels. Une modification du prix, des données ou de la méthode peut faire évoluer la note.
- Score PondeloOfficielréférence communeFinance 35 %Attractivité 20 %Risques 25 %Potentiel 20 %
- Lecture cashflowrevenu mensuelFinance 42 %Attractivité 22 %Risques 16 %Potentiel 20 %
- Lecture plus-valuereventeFinance 20 %Attractivité 22 %Risques 18 %Potentiel 40 %
- Lecture sécuritéplacement solideFinance 24 %Attractivité 18 %Risques 42 %Potentiel 16 %
Le recalcul se fait sur les quatre piliers déjà publiés, donc il reste vérifiable : tu peux refaire l'opération à la main. Et il ne change ni le rendement, ni le cashflow, ni le prix recommandé, qui sont des mesures et non des opinions. Nous n'allons pas plus loin : pas de curseurs libres pilier par pilier, parce qu'un score qu'on peut régler jusqu'à obtenir la réponse qu'on espérait ne vaut plus rien, et parce qu'écraser le poids d'un pilier neutraliserait les garde-fous ci-dessous.
Un score n'est pas une moyenne.
Une passoire thermique ne se rattrape pas avec un bon rendement. Neuf signaux graves plafonnent la note du pilier concerné : les bons chiffres des autres critères ne peuvent plus la remonter.
| Signal détecté | Pilier | Conséquence |
|---|---|---|
| Passoire thermique (DPE F ou G) | Potentiel | plafonné à 40/100 |
| Zone inondable avérée (plan de prévention rouge) | Risques | plafonné à 40/100 |
| Exposition au radon élevée | Risques | plafonné à 45/100 |
| Zone sismique significative | Risques | plafonné à 45/100 |
| Surcote massive (au moins 40 % au-dessus du marché local) | Finance | plafonné à 30/100 |
| Rendement quasi nul | Finance | plafonné à 35/100 |
| Cashflow de référence lourdement négatif (effort d'environ 900 €/mois) | Finance | plafonné à 45/100 |
| Décote inhabituelle (au moins 40 % sous le marché) | Finance | plafonné à 65/100 |
| Sécurité faible, violences dominantes vs communes comparables | Attractivité | plafonné à 40/100 |
Ce que ça coûte, concrètement. Le plafond s'applique au pilier, pas au total : comme le pilier Potentiel pèse 20 % du score, une passoire thermique retire jusqu'à 12 points au résultat final. Un bien excellent partout ailleurs plafonne donc à 88 au lieu de 100. Nous préférons l'écrire noir sur blanc plutôt que de laisser croire à une sanction totale : l'important est qu'un mauvais DPE ne puisse jamais être effacé par un bon rendement, et c'est le cas.
À l'inverse, le moteur corrige aussi dans l'autre sens : il relève les scores des communes rurales injustement pénalisées par des barèmes pensés pour les métropoles, écarte les transactions aberrantes des médianes de prix, et ajuste la lecture selon le type de bien (immeuble de rapport, passoire rénovable, bien atypique).
Ce que veut dire un 73.
Le score situe le bien sur une échelle unique, la même pour toutes les annonces et toutes les communes. Quatre paliers, et leurs bornes exactes :
- Faible0 à 34
Plusieurs piliers faibles en même temps, pas un seul point noir.
- Moyen35 à 54
Des faiblesses réelles : le dossier demande à être étudié de près.
- Bon55 à 74
Solide dans l'ensemble, avec un ou deux piliers à surveiller.
- Excellent75 à 100
Peu de points faibles, et sur les quatre piliers à la fois.
Le verdict est une décision à part.
Le palier décrit la qualité du bien. Le verdict, lui, répond à une autre question : à ce prix-là, est-ce une bonne opération pour toi ? Il se calcule à partir du cashflow, du rendement net, du niveau de risque et de l'écart entre le prix affiché et le prix auquel l'opération s'autofinance, pas à partir du palier.
C'est pour cette raison qu'un bien noté 78 peut ressortir « à négocier » pendant qu'un bien noté 62 ressort « opportunité » : le second est moins beau, mais il est au bon prix.
- Opportunité
Les chiffres tiennent au prix affiché.
- À négocier
Bon dossier, mais il faut faire baisser le prix pour que ça marche.
- À écarter
Aucun prix raisonnable ne rattrape le dossier.
Le score dit une note. L'indice de fiabilité dit ce qu'elle vaut.
Toutes les données ne sont pas disponibles pour tous les biens. Quand une source manque ou répond de façon dégradée, le critère est marqué comme estimé, sa confiance baisse, et l'indice de fiabilité du score suit. Un score de 73 à 90 % de fiabilité et un score de 73 à 55 % ne se lisent pas de la même façon, et Pondelo te le dit au lieu de le cacher.
Adresse exacte, commune bien documentée : le 73 se lit tel quel.
Sources manquantes ou estimées : le 73 est une indication, pas un verdict.
Du studio à l'immeuble, la même méthode.
Pondelo
Pondelo
Pondelo
Pondelo
Pondelo
Exemples illustratifs. Chaque analyse réelle affiche son propre indice de fiabilité.
Ce que Pondelo n'est pas.
Ni une agence, ni un mandataire
Pondelo ne vend aucun bien, ne prend aucune commission sur une transaction et n'a aucun intérêt à ce que tu achètes.
Ni une estimation notariale
Le prix recommandé est un calcul de rentabilité, pas une évaluation officielle opposable à un notaire ou à l'administration fiscale.
Ni un diagnostic technique
Aucune donnée ne remplace un DPE réalisé sur place, un diagnostic amiante ou l'avis d'un professionnel du bâtiment.
Ni un conseil en investissement
Pondelo publie des chiffres et une méthode. La décision, le financement et la fiscalité restent de ta responsabilité.
Pas un substitut à la visite
L'outil sert à trier et à chiffrer avant de se déplacer, et à arriver en visite avec les bonnes questions.
Aucun calcul caché
Les sources sont nommées, les critères listés, les garde-fous publiés. Ce qui reste privé, ce sont les pondérations fines de chaque critère.
Ce qu'on nous demande le plus.
Sur quelles données le Score Pondelo est-il calculé ?
Sur 16 jeux de données publics : DVF (ventes réelles, DGFiP), INSEE (Filosofi, recensement, Sirene), Géorisques (risques naturels, installations classées, argiles BRGM, radon IRSN), SSMSI (sécurité), DGFiP (taxe foncière), ANIL (loyers de marché), Sitadel (permis de construire, SDES), BAN et API Géo (adresses et communes), OpenStreetMap (transports, écoles, bruit) et PVGIS (ensoleillement). Et sur l'annonce elle-même, qui n'est pas seulement l'objet analysé : au-delà du prix, de la surface et du DPE, sa description est lue pour y détecter des signaux (standing, potentiel de rénovation, structure d'immeuble de rapport, charges) qui modifient les notes avant le calcul des piliers. Chaque source publique est nommée avec son millésime sur cette page.
Le Score Pondelo est-il généré par une IA ?
Non. Le score sur 100 est calculé par un algorithme déterministe : les mêmes données offrent toujours le même score, et le calcul est traçable critère par critère. Une IA, Iris, intervient séparément et par-dessus : elle relit la description et regarde les photos pour repérer ce que l'annonce tait, mesurer l'écart entre le texte et les images, chiffrer les travaux et préparer la négociation. Elle ne modifie jamais le score, et c'est cette séparation qui rend le score reproductible.
Pourquoi deux biens identiques sur le papier n'ont-ils pas le même score ?
Parce que l'annonce compte, pas seulement la commune. Deux maisons voisines, même surface, même DPE, même prix au m², peuvent obtenir des notes différentes : la description est lue pour y détecter le standing (qui change le barème de prix appliqué), un potentiel de rénovation sur une passoire, une structure d'immeuble de rapport ou des charges disproportionnées. Un outil qui se contente de croiser des données publiques note un quartier ; nous notons un bien dans son quartier. Nous ne publions pas la liste des termes recherchés : c'est, avec la pondération fine de chaque critère, la seule partie de la méthode que nous gardons.
Un bien classé DPE F ou G peut-il obtenir un bon score ?
Un DPE F ou G plafonne le pilier Potentiel à 40 sur 100, même si un potentiel de rénovation améliore le critère énergétique. Avec les quatre piliers disponibles et un poids Potentiel de 20 %, cela fixe un maximum théorique de 88 pour le score global. Le coût des travaux reste à intégrer séparément dans la simulation et le verdict personnalisé. Le bonus de rénovation ne supprime pas la vigilance réglementaire.
Que se passe-t-il quand une donnée manque ?
Le critère concerné est marqué comme estimé, sa confiance est abaissée, et l'indice de fiabilité du score baisse en conséquence. Pondelo ne fait jamais semblant d'avoir une donnée qu'il n'a pas : c'est l'indice de fiabilité, affiché à côté du score, qui dit ce que vaut ce score pour ce bien précis.
Pourquoi mon score change-t-il si je donne l'adresse exacte ?
Trois critères (transports, écoles, environnement sonore) ne peuvent se calculer qu'avec une position précise. Sans adresse exacte, le pilier Attractivité est neutralisé et les trois autres piliers sont renormalisés : Finance passe à 44 %, Risques à 31 %, Potentiel à 25 %. Avec l'adresse, on revient à la pondération complète (35 / 20 / 25 / 20).
Le score dépend-il de mon objectif d'investissement ?
Le Score Pondelo officiel est unique et calculé avec le profil investisseur (Finance 35 %, Risques 25 %, Attractivité 20 %, Potentiel 20 %). Par-dessus, tu peux lire le même bien selon ton objectif : cashflow (42 / 22 / 16 / 20), plus-value (20 / 22 / 18 / 40) ou sécurité (24 / 18 / 42 / 16), dans l'ordre Finance, Attractivité, Risques, Potentiel. Ces quatre grilles sont publiées sur cette page et le recalcul se fait sur les quatre piliers déjà affichés, donc il est vérifiable à la main.
Mon apport peut-il améliorer le Score Pondelo ?
Non. À données, périmètre et version de méthode identiques, la note de référence est commune à tous. Son pilier Finance utilise un scénario standard : Apport de 20 % du prix et des frais, crédit sur 20 ans à 3,4 %, assurance à 0,3 %, vacance supposée de 5 %, gestion directe et aucun budget travaux ajouté. Hypothèses de comparaison, pas une offre de crédit. Ton apport, ton crédit et ton objectif personnalisent ensuite le cashflow, le seuil d'autofinancement et le verdict. Les anciennes notes non recalculées sont signalées dans la fiche.
Puis-je régler moi-même les pondérations du score ?
Non, et c'est un choix assumé. Tu choisis un objectif parmi trois, dont les pondérations sont publiées, mais il n'existe pas de curseurs libres pilier par pilier. Deux raisons : un score qu'on peut régler jusqu'à obtenir la réponse qu'on espérait ne vaut plus rien comme garde-fou, et il ne serait plus comparable d'un bien à l'autre ni d'un utilisateur à l'autre. Surtout, mettre le poids d'un pilier à zéro annulerait les garde-fous : un DPE G cesserait de plafonner le score. Le verdict, lui, ne dépend d'aucune pondération de piliers : il se calcule sur le cashflow, le rendement net, le risque et l'écart au prix d'autofinancement.
Pondelo remplace-t-il une visite, un diagnostic ou un conseil ?
Non. Pondelo trie et chiffre avant la visite, il ne la remplace pas. Ce n'est ni une expertise immobilière, ni un diagnostic technique, ni une estimation notariale, ni un conseil en investissement au sens réglementaire. C'est un outil d'aide à la décision, fondé sur de la donnée publique et une méthode publiée.
D'autres questions ? Le centre d'aide couvre le produit, les quotas et les comptes. Les guides détaillent la méthode critère par critère.
La méthode est publiée. Teste-la sur ton annonce.
Installe l'extension et le calcul se déroule sur l'annonce que tu consultes, ou colle un lien : les sources interrogées, les critères notés, les garde-fous déclenchés et la fiabilité obtenue.
Vous êtes agence, courtier ou proptech et vous voulez utiliser cette méthode sur vos propres flux ? Écrivez-nous : nous étudions les usages professionnels au cas par cas.